
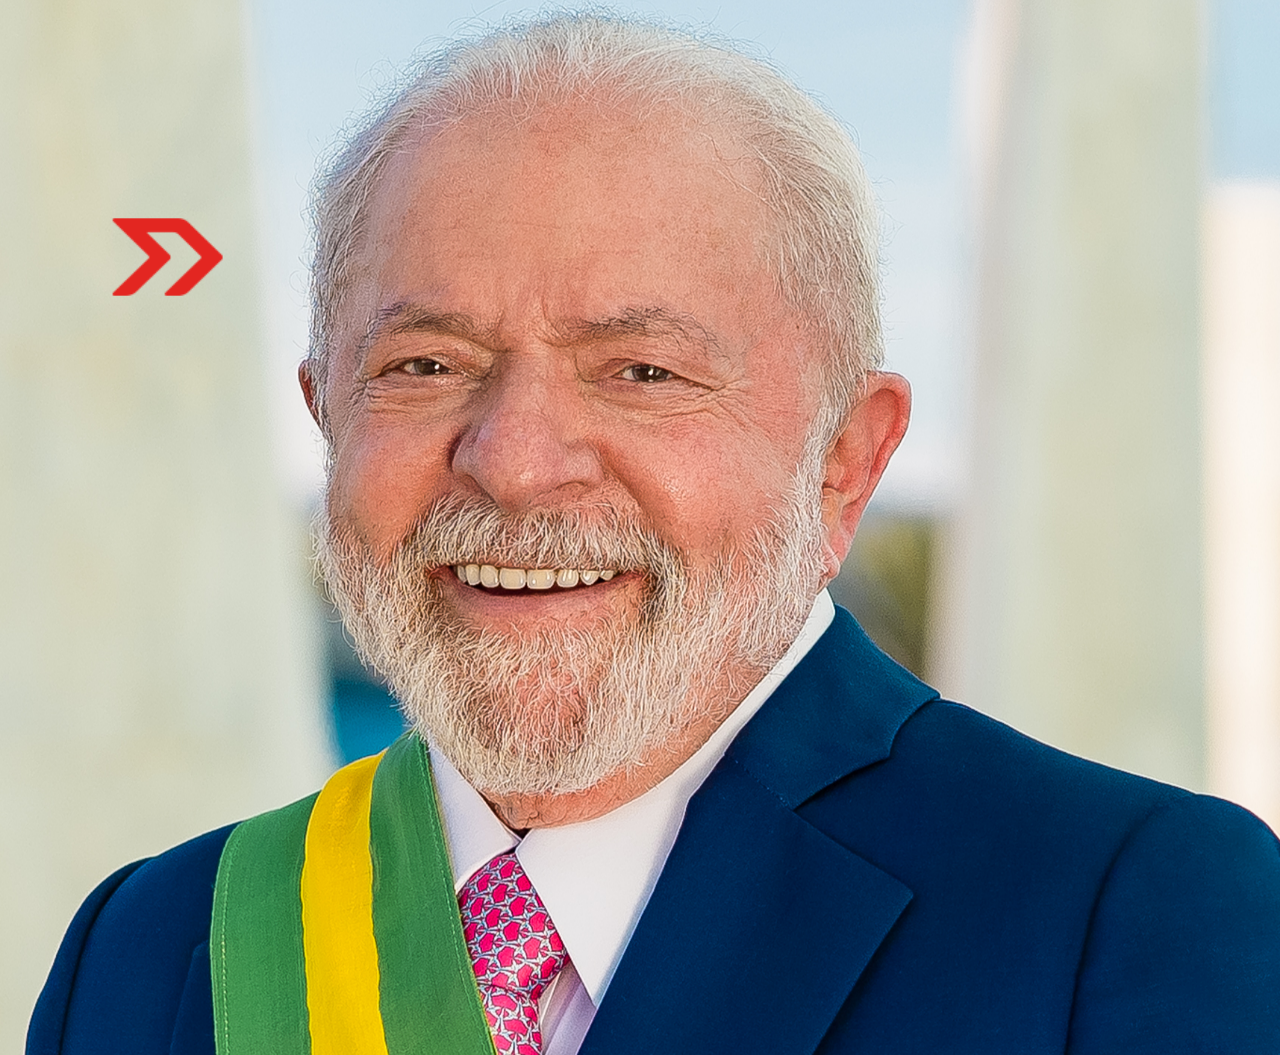
Flávio Bolsonaro sorprendió, pero no fue suficiente. Brasil llegó a la segunda vuelta presidencial con un resultado que hace unos meses hubiera resultado difícil de imaginar.
El candidato del Partido Liberal de Brasil quedó en primer lugar, con 47.03% de los votos, frente a 45.16% del candidato del Partido de los Trabajadores, Luiz Inácio Lula da Silva.
El hijo del expresidente Jair Bolsonaro no solo mantuvo el apellido político de su padre; consiguió colocar al bolsonarismo por delante del mandatario en funciones en la primera vuelta. El 25 de octubre, Brasil tendrá que elegir entre dos opciones que representan proyectos políticos muy distintos, pero que comparten algo: una base electoral enorme y un rechazo también considerable.
Lula conservó prácticamente intacto su bastión del Nordeste, donde ganó los nueve estados, mientras Flávio se impuso en el Sur, Sudeste y el Centro-Oeste. No es exactamente un Brasil partido entre norte y sur, pero sí una división territorial que vuelve a mostrar hasta qué punto Brasil vota de manera distinta según la región.
El resultado puede leerse como una señal de desgaste, pero eso no significa que el presidente haya perdido a su electorado: obtuvo más de 53 millones de votos y quedó a menos de dos puntos porcentuales de Flávio. El problema es otro. Después de casi doce años acumulados en la presidencia y con 80 años, Lula ya no representa el cambio; representa al gobierno que debe defender sus resultados.
La oposición puede convertir los problemas económicos, la inseguridad o el costo de la vida en argumentos para pedir una alternancia. Para un presidente que busca otro mandato, ése es un cambio importante en la naturaleza de la elección.
Tampoco se puede calificar la primera vuelta como el regreso automático de la derecha al poder. Casi la mitad de los brasileños votó por Lula o por alguna de las otras opciones que ya no estarán en la boleta. Esos votos no se transfieren automáticamente a Flávio. La segunda vuelta obliga a ambos candidatos a salir de sus núcleos duros y convencer a quienes no tenían como primera opción a ninguno de los dos.
Para Flávio, el reto será convertir la ventaja de la primera vuelta en una coalición suficientemente amplia. El apellido Bolsonaro le garantiza una base política, pero también concentra un rechazo importante. Para Lula el desafío es inverso: conservar prácticamente todo el apoyo que mantiene en el Nordeste y recuperar terreno en las regiones donde la oposición consiguió una ventaja clara.
Sao Paulo y Minas Gerais vuelven a adquirir un peso enorme en esa ecuación. La diferencia de la primera vuelta es demasiado pequeña para convertirla en una predicción del resultado final.
Lo que está ocurriendo en Brasil tiene, sin embargo, una lectura que trasciende Brasil. Los gobiernos pueden conservar una base electoral considerable y, al mismo tiempo, comenzar a enfrentar el desgaste de gobernar.
La popularidad puede seguir siendo alta y la estructura política puede mantenerse intacta, pero llega un momento en que una parte del electorado empieza a preguntarse si quiere continuidad o prefiere probar otra opción. El cambio no necesariamente comienza con una derrota; puede iniciar cuando la victoria deja de parecer inevitable.
México todavía está lejos de encontrarse en la misma situación: Morena conserva una posición política dominante y Claudia Sheinbaum mantiene una aprobación elevada. Tampoco existe hoy una oposición unificada que pueda concentrar el voto contrario al partido en el poder como Flávio está intentando hacer en Brasil.
Pero justamente por eso el caso brasileño resulta interesante. No porque presagie lo que ocurrirá en México, sino porque muestra cómo puede comenzar a modificarse el escenario de un gobierno que parecía tener asegurada la continuidad. Brasil acaba de recordar que ninguna base electoral es eterna y que, tarde o temprano, incluso los gobiernos más fuertes tienen que volver a convencer a los ciudadanos de que la continuidad es preferible al cambio.
Inversionistas calculando la corrupción en México
Por años, la narrativa económica en torno a México ha girado en torno a las promesas del nearshoring, la cercanía con el mercado estadounidense y una mano de obra calificada y competitiva. Sin embargo, en las oficinas de los grandes fondos de inversión de Nueva York, Londres o Frankfurt, la euforia convive con una fría y calculadora hoja de Excel: aquella que contabiliza el factor corrupción.
Para el inversionista extranjero, la corrupción no es una anécdota periodística ni un tema de sobremesa; es una variable de riesgo cuantificable. Los corporativos internacionales no llegan a ciegas. Antes de poner un solo dólar sobre la mesa, consultan los semáforos rojos de organismos como Transparencia Internacional o los Indicadores de Gobernabilidad del Banco Mundial, donde México históricamente arrastra una calificación reprobatoria. No se trata de una percepción abstracta, sino de una prima de riesgo que se traduce en dinero contante y sonante.
En términos macroeconómicos, el impacto es monumental: diversos estudios de instituciones como el INEGI y el IMCO calculan que la corrupción en México cuesta entre un 5% y un 9% del Producto Interno Bruto (PIB). Este drenaje financiero se desdobla en dos trincheras para el capital extranjero. A nivel macro, eleva la tasa de descuento de los proyectos porque el entorno institucional es impredecible y el Estado de derecho es frágil.
A nivel micro, obliga a las empresas a destinar presupuestos robustos a rigurosas auditorías de due diligence y estructuras de compliance para blindarse de legislaciones extranjeras draconianas, como la Ley de Prácticas Corruptas en el Extranjero (FCPA) de Estados Unidos.
El verdadero costo de la corrupción en México no es solo el soborno directo en una aduana o la extorsión para obtener un permiso de construcción, que de por sí frenan la productividad. El costo real es el capital que nunca llega. Es el proyecto de infraestructura, la planta de manufactura avanzada o el centro tecnológico que decide instalarse en otro país donde las reglas del juego son estables y predecibles.
Mientras México no entienda que la transparencia y la certidumbre jurídica no son concesiones políticas, sino los incentivos económicos más poderosos para retener ese 5% o 9% del PIB que hoy se desvanece en la opacidad, seguiremos jugando con una mano atada a la espalda, conformándonos con las migajas de un potencial económico que terminamos ahogando antes de nacer.
Ferrocarriles más competitivos y eficientes
A 30 años de haber sido concesionados los ferrocarriles nacionales, este lunes el Colegio de Ingenieros Civiles de la Ciudad de México y la Asociación Mexicana de Ferrocarriles, presididas por Jesús Campos López y Francisco Fabila Rubio, firmaron un convenio para sumar capacidades, generar conocimientos e impulsar la capacitación en un sector estratégico en la logística del país.
México cuenta con una infraestructura ferroviaria de 24mil 851 kilómetros y es un sistema de carga plenamente integrado a la dinámica productiva de Norteamérica. De acuerdo con Francisco Fabila Rubio, presidente de la AMF, el ferrocarril mexicano moviliza 26% de la carga terrestre y registra un costo de apenas 0.03 dólares por tonelada/kilómetro, nivel altamente competitivo frente a los 0.04 dólares de Estados Unidos.
Estos indicadores muestran que el tren no debe verse únicamente como una alternativa para el transporte de pasajeros recién reactivado, sino como un activo estratégico para fortalecer las cadenas de suministro, la competitividad industrial y el comercio exterior.
Resulta significativo el salto registrado por el sector en las últimas tres décadas. Entre 1997 y 2026, los concesionarios han invertido más de 16,400 millones de dólares, con más de 70% destinado a infraestructura y cerca de 23% a equipo.
La modernización ha permitido elevar la capacidad de carga de los trenes de 1,000 a 17,000 toneladas, aumentar de 60 a 150 los carros por tren y mejorar sustancialmente velocidad y potencia.
A ello se suma la incorporación de telemetría, trazabilidad, centros de control e inteligencia artificial, herramientas que permiten operar con mayor eficiencia y mantener una permanencia promedio de los carros en patios de 24 horas y un tiempo de descarga promedio de 8 horas.
El gran desafío será lograr que la expansión de los trenes de pasajeros y el crecimiento de la carga formen parte de una misma estrategia nacional. La propuesta de planear la red como un sistema integral, con reglas claras para derechos de paso, interconexión, señalización y control, puede evitar que las nuevas inversiones se conviertan en proyectos aislados.
Seguridad, vandalismo, bloqueos, cruces ferroviarios, migración, homologación regulatoria en las fronteras y una mejor coordinación entre autoridades y concesionarios son asuntos que deberán resolverse.
México tiene la oportunidad de convertir al ferrocarril en una de las principales palancas de competitividad, pero para conseguirlo será indispensable pensar en una red ferroviaria nacional con visión de largo plazo y, al mismo tiempo, entenderla como parte de un sistema logístico norteamericano cada vez más integrado.
Síguenos en Google Noticias para mantenerte informado
