
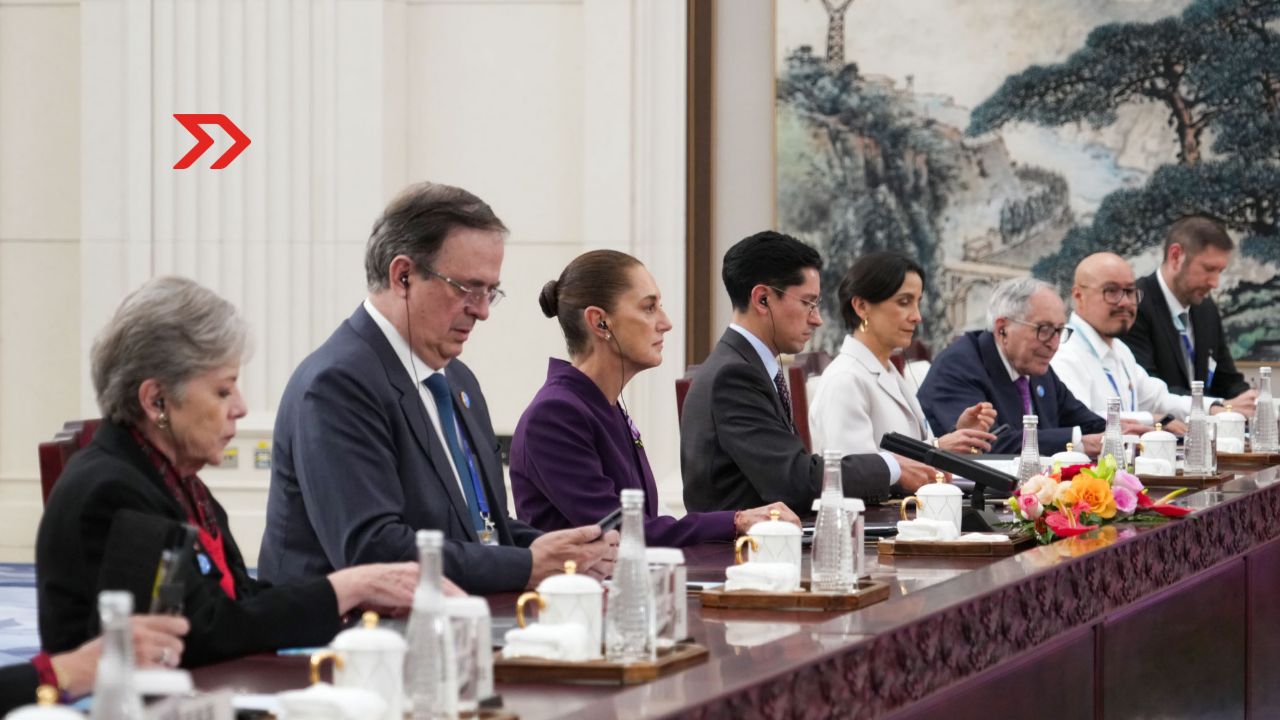
La presidenta Claudia Sheinbaum se reunió esta semana en China con Donald Trump, Xi Jinping y Mark Carney, mientras una delegación mexicana participa en la COP31 en Turquía. México está buscando ampliar sus relaciones internacionales y participar en negociaciones que van mucho más allá del comercio.
Con Trump, Sheinbaum abordó las negociaciones comerciales y los aranceles estadounidenses al acero, aluminio y automóviles. Con Xi Jinping habló de inversiones, tecnología, manufactura, agricultura y cooperación económica. También presentó el Plan México ante empresarios de APEC y conversó con el primer ministro canadiense, Mark Carney.
Washington busca limitar la influencia económica de China, mientras Pekín intenta ampliar sus mercados y fortalecer sus vínculos con otras economías. Nuestro país tiene intereses con ambos y difícilmente puede prescindir de alguno.
Alrededor del 80 por ciento de las exportaciones mexicanas tiene como destino la Unión Americana, una dependencia que reduce el margen de negociación frente a las amenazas arancelarias de Trump. China ofrece oportunidades de inversión, maquinaria y tecnología, pero Washington observa con recelo la participación de empresas chinas en sectores estratégicos y busca impedir que utilicen a México como plataforma para ingresar al mercado estadounidense.
La diversificación comercial, tantas veces anunciada por distintos gobiernos mexicanos, enfrenta ahora obstáculos políticos que no pueden resolverse únicamente con acuerdos entre empresarios.
Hay otro terreno que México podría aprovechar: las alianzas con economías que enfrentan problemas semejantes. Canadá, Japón, Corea del Sur, Australia y varios países latinoamericanos también buscan proteger sus cadenas de suministro, atraer inversiones y reducir los riesgos derivados de las disputas comerciales.
Sus intereses no son idénticos, pero hay asuntos en los que podrían coordinar posiciones. Algo parecido ocurre en las negociaciones ambientales, donde numerosos países de ingresos medios enfrentan dificultades para financiar la adaptación climática. México presidirá APEC en 2028, una oportunidad para impulsar propuestas compartidas y participar en la definición de la agenda económica del Pacífico.
México tiene poco margen para negociar solo y mucho que perder si sus relaciones internacionales quedan reducidas a Washington y Pekín. Encontrar aliados con intereses comunes puede ser una manera de ampliar ese margen, sin tener que elegir eternamente entre las dos potencias.
¿Bienvenidos los centros de datos?
El rechazo a los centros de datos en Estados Unidos fue un factor importante en las elecciones intermedias del 3 de noviembre de 2026, particularmente en estados como Texas, Georgia y Ohio, donde candidatos demócratas prometieron mayores controles y restricciones al despliegue de esta infraestructura. Esto ha sido visto como una oportunidad para atraer esas inversiones a nuestro país.
A esa vecindad estratégica se suman características propias: México se ubica como el segundo mercado más importante de centros de datos en América latina, detrás de Brasil. Para dar una idea, Estados Unidos cuenta actualmente con alrededor de 5 mil centros de datos, mientras México tiene 65 y Brasil 205.
El 72% de los centros de datos de nuestro país se encuentran en Querétaro, y esto se debe a su conectividad e infraestructura de transporte y telecomunicaciones, así como el clima favorable y los pocos peligros naturales del lugar.
La industria de los centros de datos no se rige por unidades sino por los megawatts que tiene operando. En Estados Unidos se consumen 180 teravatios, es decir, 180,000,000 megawatts; en México se espera cerrar el año con 280 megawatts y se están construyendo 205 megawatts” y se necesitan 1.7 gigas para poder llegar a las metas anunciadas por las empresas.
Para dimensionar el nivel de consumo energético que se requiere, un data center de 100 MW puede llegar a consumir una cantidad de electricidad similar a la utilizada por aproximadamente 80 mil a 100 mil hogares de manera simultánea.
Y ahí es en donde viene la verdadera preocupación sobre los centros de datos. De acuerdo a un estudio publicado en Nature Sustainability realizado por investigadores de la Universidad de Harvard, sobre el consumo de electricidad y la emisión de dióxido de carbono de 403 data centers en Estados Unidos en el periodo de un año, éstos consumen casi el 2% de la electricidad de ese país, más que la energía combinada de las ciudades de Nueva York, y generan el 0.5% de las emisiones de CO2 del país, equivalentes a 25.7 millones de toneladas métricas.
Si el porcentaje parece poco en lo doméstico, la cantidad es significativa a nivel mundial, pues supera las emisiones de dióxido de carbono de países como Guatemala y Jordania, es similar al de Bolivia (28.7 millones) y Suiza (32.1 millones). Casi la mitad de las emisiones por data centers proviene de tres estados —Virginia, 115 centros; Iowa y Ohio—, y el 54% de la energía proviene de combustibles fósiles, sea gas natural o carbón. Agregado a lo anterior, no sorprende que los data centers no hagan públicos sus consumos de electricidad y menos sus emisiones de CO2.
La “oportunidad” de atraer inversiones rechazadas en Estados Unidos no debería traducirse en captar proyectos sin limitantes. Construir más centros de datos en México exige evaluación ambiental, planeación energética e hídrica de largo plazo; transparencia obligatoria en consumos y emisiones; y mecanismos de beneficio y participación local. Lo contrario representaría un alto costo de inversión en generación de electricidad que es claro que en las actuales condiciones, Comisión Federal de Electricidad no puede ni le interesa ofrecer. Y, aún entrando inversión privada, los beneficios están en duda.
El síndrome del fundador indispensable
La reciente ola de pronunciamientos públicos por parte de socios comerciales, empleados y figuras clave del sector tecnológico clamando por el regreso de Jensen Huang al mando operativo de NVIDIA trasciende la simple nostalgia corporativa. Se trata de un síntoma revelador de cómo las gigantes tecnológicas modernas, incluso aquellas situadas en la cúspide de la innovación en inteligencia artificial, siguen dependiendo de liderazgos personalistas difícilmente replicables, si acaso de una manera parecida a la de un gurú o un líder de una secta.
Durante más de tres décadas, Huang no solo dirigió NVIDIA; moldeó su cultura, anticipó giros gigantescos en la computación acelerada y convirtió a una fabricante de tarjetas gráficas para videojuegos en la infraestructura indispensable de la economía global contemporánea. Su icónica chaqueta de cuero se volvió sinónimo de una visión técnica agresiva y de una ejecución implacable. Por ello, resulta comprensible que ante cualquier transición en la cúpula, o ante los desafíos inherentes a una nueva etapa de consolidación y competencia feroz, tanto el mercado como los equipos internos sientan el vértigo del vacío.
Sin embargo, la campaña para su retorno plantea una paradoja incómoda para la gobernanza corporativa en Silicon Valley. Cuando una empresa valorada en billones de dólares requiere que su fundador regrese para garantizar estabilidad, confianza o rumbo estratégico, queda en evidencia una falla estructural en la planificación de la sucesión.
Un liderazgo verdaderamente transformador no debería medirse únicamente por la capacidad de un individuo para sostener el timón en la tormenta, sino por su éxito al construir una institución capaz de navegar sin él. Ante la vulnerabilidad de los efectos de su ausencia, la certidumbre también parecería quebrantable.
Quienes impulsan su vuelta argumentan, con razón práctica, que la velocidad actual de la carrera por la inteligencia artificial no admite curvas de aprendizaje, ni transiciones burocráticas. En un entorno donde cada trimestre define el dominio del hardware y del software de próxima generación, la intuición de Huang y su autoridad moral dentro de la organización representan un activo competitivo inmediato. Nadie conoce mejor los engranajes internos de la compañía, ni posee el mismo capital de confianza frente a clientes y proveedores estratégicos.
Aun así, ceder sin matices a la lógica del “fundador salvador” conlleva riesgos de largo plazo. Retrasar la maduración de una nueva generación de directivos puede perpetuar una dependencia insostenible y enviar a los inversionistas el mensaje de que NVIDIA no es una institución autónoma, sino la extensión de una sola persona. La historia empresarial reciente ofrece múltiples ejemplos de regresos triunfales que ofrecieron oxígeno a corto plazo, pero que apenas postergaron la inevitable pregunta sobre el día después.
El clamor por Jensen Huang es, en el fondo, el mayor tributo posible a su legado, pero también su prueba más exigente. Si regresa, su misión más importante no será repetir las hazañas del pasado, sino diseñar finalmente una arquitectura de liderazgo que haga innecesario un segundo rescate.
Del tema de la infidelidad y la espía china… De eso mejor ni hablar, pues es tan romántico y tan moral, que dista de lo inteligente. El dinero, al fin y al cabo es quien manda en la lucha por el poder.
Generación X, el reto de equilibrar patrimonio
La Generación X se ha convertido en un segmento estratégico para el sistema financiero mexicano. Nacida entre 1965 y 1980, concentra el 27.97% de la participación en créditos activos, de acuerdo con cifras de Círculo de Crédito, la Sociedad de Información Crediticia, a septiembre de 2026.
Su relevancia no solo responde a su participación en el mercado crediticio, sino a la diversidad de compromisos económicos que enfrenta en una misma etapa de vida, desde el financiamiento de vivienda y automóvil hasta la educación de los hijos y el apoyo económico a padres u otros familiares. Se trata de un grupo que debe equilibrar el consumo presente con la consolidación y protección de su patrimonio.
Los datos también muestran diferencias en el comportamiento crediticio por género. Las mujeres representan el 15.47% de la participación en créditos activos, frente al 12.50% de los hombres, aunque el monto promedio de financiamiento es de $16,916 pesos para ellas y $18,847 pesos para ellos.
Para las instituciones financieras, estas cifras ofrecen elementos relevantes para comprender las necesidades de un segmento que demanda soluciones flexibles, productos adecuados a su capacidad de pago y herramientas que faciliten la administración de obligaciones simultáneas. Como señala Juan Manuel Ruiz Palmieri, CEO de Círculo de Crédito, la complejidad financiera de esta generación radica en atender objetivos personales, compromisos familiares y la construcción patrimonial al mismo tiempo.
El desafío para la industria no consiste únicamente en ampliar el acceso al crédito, sino en desarrollar productos y modelos de evaluación que respondan a las distintas realidades económicas de este segmento. La planeación financiera, el conocimiento del historial crediticio y el uso responsable del financiamiento son factores determinantes para evitar el sobreendeudamiento y conservar la capacidad de respuesta ante imprevistos.
La Generación X representa una oportunidad para el sector financiero, pero también evidencia la necesidad de evolucionar hacia una oferta más segmentada, con soluciones que acompañen las diferentes etapas de vida y permitan convertir el crédito en una herramienta para preservar y fortalecer el patrimonio.
Síguenos en Google Noticias para mantenerte enterado