
La empresa argentina consiguió 34 millones de dólares en su primera ronda de inversión externa, liderada por Kaszek. Con más de 2.5 millones de usuarios, busca fortalecer su negocio bancario y expandirse en América Latina.
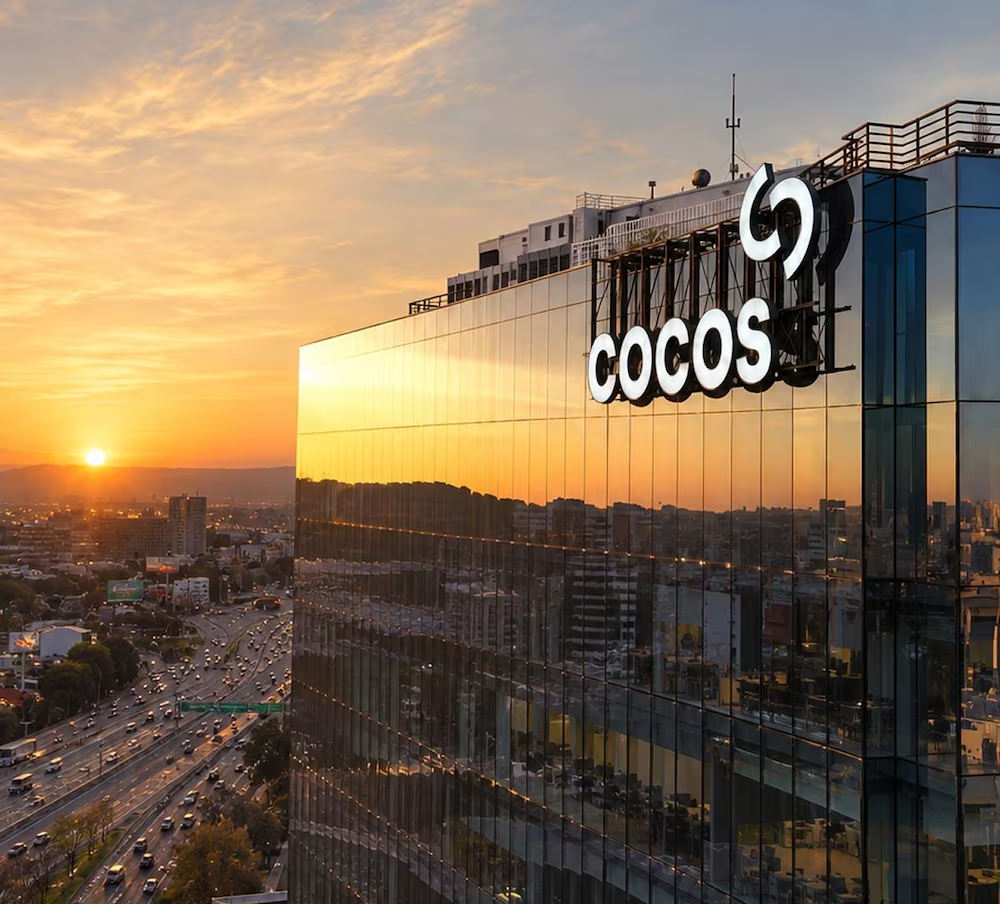
Una empresa que comenzó operaciones con apenas 50,000 dólares en 2021 alcanzó una valuación de 508 millones de dólares cinco años después. Se trata de Cocos, una fintech argentina que acaba de cerrar su primera ronda de financiamiento externo y que ahora busca acelerar su crecimiento en el mercado financiero latinoamericano.
La compañía, fundada por Nicolás Mindlin y Ariel Sbdar, anunció una inversión de 34 millones de dólares encabezada por Kaszek, uno de los fondos de capital de riesgo más reconocidos de América Latina y que participó en el financiamiento inicial de Nubank.
La operación también contó con la participación de Spice Expeditions y representa un cambio en la estrategia financiera de Cocos, que hasta ahora había sostenido su expansión mediante recursos propios y la reinversión de utilidades.
De acuerdo con información difundida por la empresa, actualmente cuenta con más de 2.5 millones de usuarios, cerca de 300 empleados y un volumen anual de transacciones aproximado de 200,000 millones de dólares.
Además, reporta ingresos anualizados por 150 millones de dólares y asegura operar con rentabilidad.
¿Cómo logró crecer Cocos sin inversionistas externos?
Cocos comenzó a operar en Argentina durante 2021, en un periodo marcado por los efectos económicos de la pandemia y la aceleración de los servicios financieros digitales.
Su propuesta inicial se concentró en facilitar el acceso a instrumentos de inversión mediante una aplicación móvil.
La plataforma permitió a sus usuarios operar con acciones, bonos, fondos comunes de inversión y otros productos financieros desde dispositivos digitales.
Este modelo buscaba reducir algunas de las barreras que tradicionalmente dificultaban la participación de pequeños inversionistas en el mercado de capitales.
A diferencia de numerosas startups tecnológicas que recurren a rondas de inversión desde sus primeras etapas, Cocos financió su desarrollo principalmente mediante la reinversión de sus ganancias.
La estrategia permitió a sus fundadores mantener el control del crecimiento durante sus primeros cinco años.
Sin embargo, la entrada de nuevos inversionistas también responde a las necesidades de capital que surgen cuando una empresa busca ampliar sus servicios, adquirir negocios y operar en nuevos mercados.
Es importante distinguir entre el capital inicial de 50,000 dólares y la valuación actual de 508 millones. Esta última representa una estimación del valor de la empresa derivada de la operación de inversión, no dinero disponible en efectivo ni ganancias acumuladas.
Kaszek apuesta por una nueva fintech latinoamericana
Uno de los aspectos más relevantes de la operación es la incorporación de Kaszek como inversionista.
El fondo fue fundado en 2011 por Hernán Kazah, cofundador de Mercado Libre, y Nicolás Szekasy, quien anteriormente se desempeñó como director financiero de la compañía de comercio electrónico.
Desde entonces, Kaszek ha participado en el financiamiento de diferentes empresas tecnológicas de América Latina.
Entre sus inversiones se encuentran Nubank, Creditas y QuintoAndar, compañías que desarrollaron modelos de negocio relacionados con servicios financieros y plataformas digitales.
El fondo ha levantado más de 3,000 millones de dólares mediante nueve vehículos de inversión.
Su participación en Cocos representa una apuesta por una empresa que busca ampliar su presencia en los servicios financieros digitales y aprovechar el crecimiento de las plataformas de inversión en la región.
No obstante, el antecedente de Nubank no garantiza que Cocos alcance una trayectoria similar.
El desempeño futuro dependerá de su capacidad para atraer clientes, administrar riesgos, desarrollar productos competitivos y cumplir con las regulaciones de los mercados donde opere.
Cocos busca convertirse en un banco digital
La estrategia de crecimiento de Cocos ya no se limita a los servicios de inversión.
La compañía ha avanzado en la incorporación de productos bancarios mediante la integración de Banco Voii, una entidad financiera argentina cuya adquisición recibió autorización del Banco Central de la República Argentina en 2026.
En octubre, el grupo anunció la incorporación de cuentas de ahorro en pesos y dólares, depósitos a plazo fijo, operaciones cambiarias y pagos mediante códigos QR dentro de su aplicación.
La intención es desarrollar una plataforma donde los usuarios puedan administrar diferentes necesidades financieras desde un mismo entorno digital.
Este modelo permite combinar servicios de inversión, ahorro, pagos y banca, aunque cada producto mantiene características y condiciones específicas.
La empresa también inició el proceso para cambiar la denominación de Banco Voii a Cocos Bank, una modificación sujeta a la autorización correspondiente.
Para Cocos, ampliar su oferta bancaria representa una oportunidad de incrementar la relación comercial con sus clientes actuales y desarrollar nuevas fuentes de ingresos.
Sin embargo, también implica asumir mayores responsabilidades regulatorias y operativas.
La administración de depósitos, la seguridad de la información y el cumplimiento de las disposiciones financieras serán elementos fundamentales para su siguiente etapa.
Brasil, el siguiente mercado en su estrategia de expansión
Además de consolidar sus operaciones en Argentina, Cocos busca fortalecer su presencia regional.
Uno de sus principales movimientos es la adquisición de Warren, una plataforma brasileña especializada en inversiones.
La operación fue anunciada durante 2026 y permanece sujeta a la aprobación del Banco Central de Brasil.
De concretarse, permitirá a Cocos ingresar con mayor fuerza al mercado financiero brasileño, uno de los más grandes de América Latina.
La compañía considera que esta expansión puede incrementar considerablemente los activos administrados por el grupo y ampliar su base de clientes.
No obstante, Brasil representa un entorno competitivo donde operan bancos tradicionales, plataformas de inversión y empresas tecnológicas consolidadas.
La presencia de compañías como Nubank y otros participantes digitales muestra el nivel de competencia que enfrentan los nuevos jugadores.
Por ello, la adquisición de Warren no garantiza automáticamente una expansión exitosa.
Cocos deberá integrar operaciones, adaptar sus servicios a las condiciones del mercado y cumplir con los requisitos regulatorios brasileños.
Las fintech latinoamericanas buscan nuevos modelos de crecimiento
La operación refleja una tendencia relevante dentro del ecosistema financiero regional.
Durante años, numerosas empresas tecnológicas priorizaron la adquisición acelerada de usuarios, incluso cuando sus modelos de negocio todavía no generaban utilidades.
Sin embargo, el acceso al capital y las expectativas de los inversionistas han impulsado una mayor atención hacia la rentabilidad, la eficiencia operativa y la sostenibilidad financiera.
En este contexto, Cocos destaca por haber llegado a su primera ronda de inversión externa después de varios años de operaciones financiadas con recursos propios.
De acuerdo con sus cifras, la empresa ya cuenta con una base importante de usuarios y reporta ingresos recurrentes.
Sin embargo, los ingresos anualizados no deben confundirse con la facturación efectivamente obtenida durante un ejercicio fiscal completo.
Tampoco equivalen a utilidades, ya que no consideran por sí solos los gastos y obligaciones de la compañía.
Para los inversionistas, evaluar una fintech requiere analizar elementos adicionales como costos de adquisición de clientes, márgenes, retención de usuarios, exposición a riesgos y capacidad de expansión.
¿Qué representa esta inversión para el mercado financiero?
La entrada de Kaszek puede facilitar que Cocos acelere proyectos que requieren capital adicional.
Entre ellos se encuentran la integración bancaria, el desarrollo tecnológico y la expansión internacional.
También puede fortalecer sus capacidades para competir con instituciones financieras tradicionales y nuevas plataformas digitales.
Para el sector financiero latinoamericano, la operación representa otro ejemplo de cómo las empresas tecnológicas buscan ampliar sus actividades hacia servicios que anteriormente estaban concentrados en bancos y casas de bolsa.
La competencia puede impulsar nuevas propuestas comerciales, aunque sus beneficios para los consumidores dependerán de las condiciones efectivas de cada producto.
En México, donde también operan fintech y bancos digitales con estrategias de crecimiento regional, el caso de Cocos ofrece un ejemplo de expansión empresarial, pero no implica que la compañía haya anunciado su entrada al mercado mexicano.
Por ahora, su estrategia internacional está concentrada en Brasil.
De startup a grupo financiero regional
El crecimiento de Cocos muestra cómo una empresa tecnológica puede evolucionar desde una plataforma especializada hacia una organización con una oferta financiera más amplia.
En cinco años, pasó de un capital inicial de 50,000 dólares a una valuación de 508 millones, incorporó millones de usuarios y consiguió el respaldo de un fondo con experiencia en el desarrollo de empresas latinoamericanas.
Sin embargo, la siguiente etapa plantea desafíos diferentes a los de sus primeros años.
La expansión bancaria, la integración de adquisiciones y la operación en nuevos mercados requieren estructuras de administración, capital y controles más complejos.
La inversión de 34 millones de dólares representa un recurso para avanzar en esos objetivos, pero el resultado dependerá de su ejecución.
Para el ecosistema emprendedor de América Latina, el caso confirma que existen diferentes caminos para financiar el crecimiento de una empresa.
Cocos optó por desarrollar primero su operación mediante recursos propios y recurrir posteriormente al capital externo para acelerar su expansión.
Su evolución será una referencia para observar cómo las fintech de la región combinan tecnología, rentabilidad y servicios bancarios en un mercado cada vez más competitivo.